Agios bancaires : le taux ne suffit pas à mesurer le coût du découvert
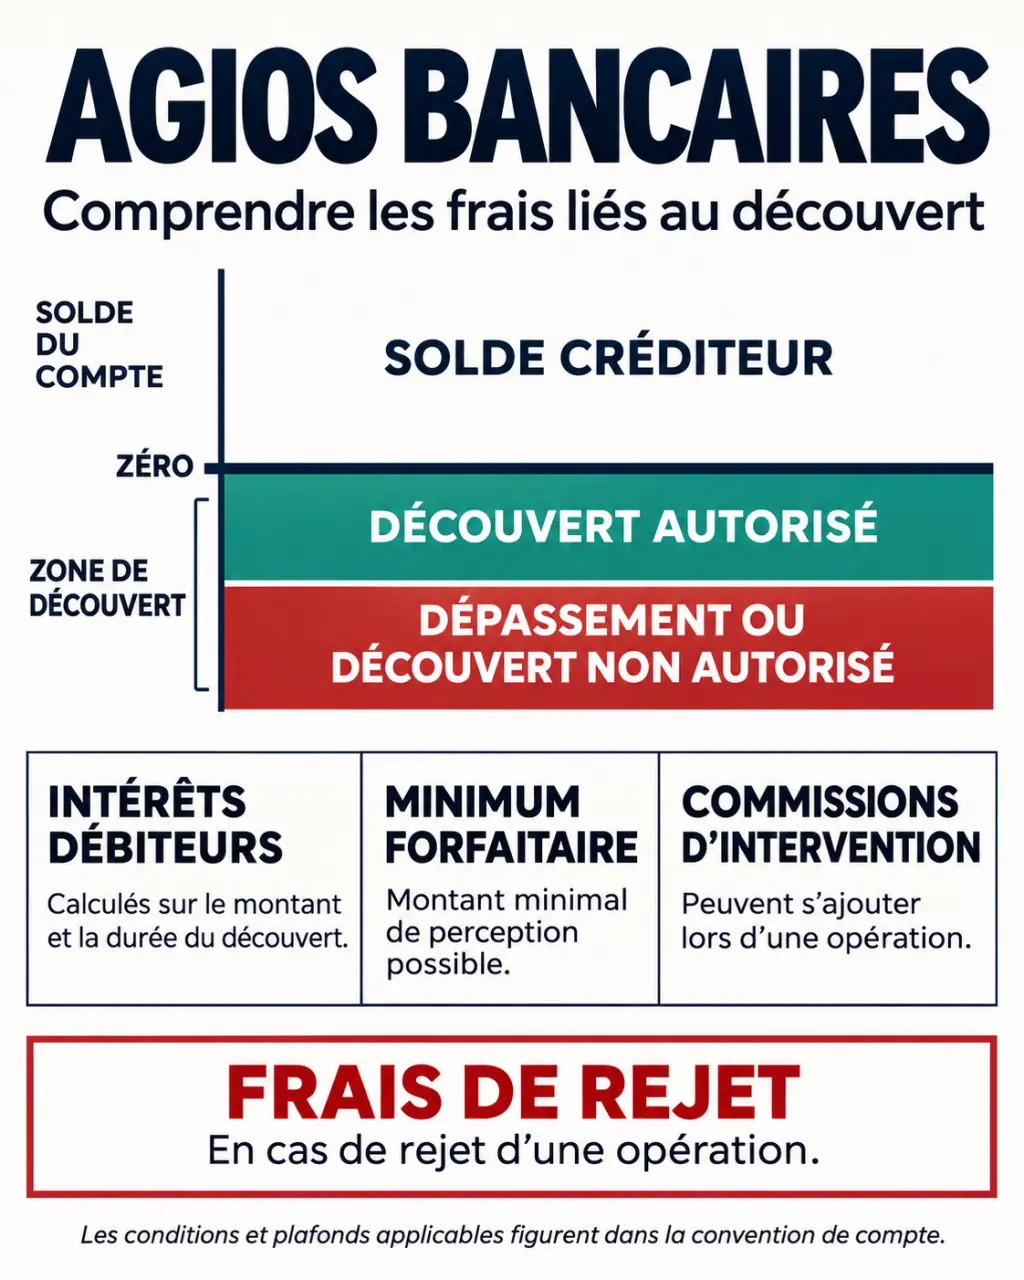
Les agios bancaires correspondent aux intérêts et, au sens large, aux frais liés à un découvert. Ils peuvent être facturés même lorsque votre banque vous autorise à avoir un solde négatif. Pour comprendre leur montant, il faut distinguer trois éléments : les intérêts débiteurs, un éventuel minimum forfaitaire et les frais d’incident. Un petit découvert peut ainsi coûter davantage que le simple calcul des intérêts.
Découvert autorisé ou non : ce que cela change sur la facture
Lorsque votre compte passe sous zéro, la banque vous avance de l’argent. Les intérêts débiteurs rémunèrent cette avance. L’autorisation de découvert fixe notamment un montant maximal et une durée d’utilisation : elle encadre cette facilité, mais ne la rend pas gratuite, sauf disposition particulière de votre contrat.
Sans autorisation, ou lorsque vous dépassez le plafond convenu, la situation devient irrégulière. La banque peut accepter certaines opérations, appliquer un taux débiteur plus élevé ou refuser le paiement. Une tolérance ponctuelle ne constitue pas une autorisation durable.
| Situation du compte | Intérêts possibles | Autres conséquences possibles |
|---|---|---|
| Découvert dans les limites autorisées | Taux prévu au contrat | Minimum forfaitaire ou frais contractuels éventuels |
| Dépassement du montant ou de la durée autorisés | Taux applicable au dépassement | Commissions d’intervention, rejet d’opérations |
| Découvert sans autorisation | Taux du découvert non autorisé | Commissions d’intervention, frais de rejet selon les opérations |
| Autorisation non utilisée | Pas d’intérêts débiteurs liés à cette autorisation | Éventuels frais de mise en place ou de gestion prévus au contrat |
Le taux figure dans votre convention de compte, votre contrat de découvert ou la documentation tarifaire. Consultez également les conditions de durée : rester sous le plafond ne suffit pas toujours à respecter l’autorisation.
Calculer les intérêts : trois variables et deux exemples
Le montant des intérêts dépend de la somme empruntée, du nombre de jours de découvert et du taux annuel. Pour un solde négatif constant, une estimation sur une base de 365 jours s’obtient ainsi :
Intérêts = montant du découvert × nombre de jours × taux annuel / 365, avec le taux exprimé sous forme décimale. Pour utiliser directement un taux exprimé en pourcentage, divisez également par 100.
Un découvert de 300 € pendant 15 jours
Avec un taux annuel de 12 %, le calcul est : 300 × 15 × 0,12 / 365 = 1,48 € après arrondi. Pour 500 € pendant 10 jours à 15,90 %, il donne 500 × 10 × 0,159 / 365 = 2,18 €. Ces exemples illustratifs portent uniquement sur les intérêts proportionnels : ils n’intègrent ni forfait ni frais d’incident.
Si votre solde varie, décomposez le calcul par période. Par exemple, calculez séparément les jours à moins 100 € et ceux à moins 300 €, puis additionnez les résultats. En cas de dépassement, des taux différents peuvent s’appliquer selon les conditions contractuelles.
Le minimum forfaitaire peut changer le résultat
Certaines banques prévoient un minimum forfaitaire d’agios. Lorsque les intérêts calculés sont inférieurs à ce minimum, le montant facturé peut donc dépasser votre estimation. Ce mécanisme doit être prévu dans les conditions tarifaires ; son application relève d’un cadre particulier et ne permet pas de facturer arbitrairement n’importe quelle somme.
Vérifiez aussi les éventuelles franchises d’agios, les dates retenues pour calculer les soldes débiteurs et la périodicité du prélèvement. Les intérêts peuvent notamment être débités trimestriellement : leur apparition sur un relevé ne signifie donc pas que le découvert date de ce mois-là.
Repérer les frais distincts et leurs plafonds
Une commission d’intervention n’est pas un intérêt. Elle rémunère l’examen d’une opération entraînant une irrégularité de fonctionnement du compte, notamment une insuffisance de provision. Elle peut s’ajouter aux agios, mais ne doit pas être confondue avec le prix de l’argent emprunté.
Comprendre les frais liés au découvert bancaire — Découvrez les plafonds applicables aux frais bancaires en cas de découvert ou de chèque rejeté.
Les plafonds des commissions d’intervention
Pour les particuliers agissant à des fins non professionnelles, les commissions d’intervention sont plafonnées à 8 € par opération et 80 € par mois. Pour les bénéficiaires de l’offre spécifique destinée à la clientèle fragile et ceux des services bancaires de base dans le cadre du droit au compte, les plafonds sont de 4 € par opération et 20 € par mois.
Les clients détectés comme financièrement fragiles bénéficient, sous les conditions applicables, d’un plafonnement de certains frais d’incident à 25 € par mois. Ce dispositif ne signifie pas que tous les frais bancaires, ni les intérêts du découvert, sont inclus. Demandez à votre banque quels frais sont concernés et si vous pouvez bénéficier de l’offre spécifique.
Taux d’usure et frais de rejet : deux contrôles différents
Le coût du découvert est également encadré par le taux d’usure, c’est-à-dire le taux maximal légal applicable à la catégorie concernée. Pour apprécier ce seuil, le seul taux débiteur affiché ne suffit pas nécessairement : les frais entrant légalement dans le calcul du taux effectif doivent être pris en compte, avec des règles particulières pour certains petits découverts et minima forfaitaires.
Si la banque refuse une opération faute de provision, des frais de rejet peuvent s’appliquer. Leur régime dépend du moyen de paiement ; ils ne se confondent ni avec les intérêts ni avec les commissions d’intervention. Pour les frais d’irrégularité et d’incident concernés, une information préalable doit être fournie au moins 14 jours avant leur débit.
Comparer les banques et vérifier une facturation
Il n’existe pas de coût unique des agios bancaires. Deux établissements peuvent appliquer des taux, des minima et des franchises différents. Une offre avantageuse pour un découvert important et exceptionnel peut être moins intéressante pour de très petits découverts fréquents.
Pour comparer utilement, reprenez une situation identique : même montant, même durée et même respect de l’autorisation. Examinez ensuite :
- le taux du découvert autorisé et celui du dépassement ;
- le minimum forfaitaire et sa périodicité ;
- les éventuels frais de gestion de l’autorisation ;
- les franchises et les tarifs des incidents.
Face à un prélèvement inhabituel, demandez le détail : soldes débiteurs retenus, jours facturés, taux appliqués et frais ajoutés. Rapprochez ces éléments de votre contrat et de vos relevés. En cas d’erreur, adressez une réclamation écrite avec les justificatifs. Si le désaccord persiste après le traitement par le service réclamations, vous pouvez saisir le médiateur compétent selon les modalités prévues par la banque.
Réduire les agios en agissant avant le passage sous zéro
Le levier le plus direct consiste à diminuer le montant emprunté et sa durée. Une réalimentation depuis une épargne disponible peut limiter les intérêts, à condition de vérifier les délais de transfert et de conserver une réserve adaptée à vos besoins.
Pensez au solde de sécurité comme à un ressort amortisseur : son rôle n’est pas de financer toutes les dépenses imprévues, mais d’absorber le décalage entre une sortie certaine et une rentrée attendue. Pour le dimensionner, repérez le point le plus bas de votre compte sur plusieurs mois, en intégrant les paiements encore en attente. Une alerte fixée au-dessus de ce creux vous laisse du temps pour agir, contrairement à une notification reçue une fois le compte déjà négatif.
- Décalez les prélèvements après la réception de vos revenus lorsque les créanciers le permettent.
- Anticipez les dépenses annuelles en provisionnant chaque mois plutôt qu’en subissant une grosse échéance.
- Surveillez les opérations à venir, notamment les paiements différés et les chèques non débités.
- Contactez votre conseiller avant le dépassement pour discuter d’une solution temporaire et de son coût.
Une carte à autorisation systématique peut aussi limiter certains paiements sans provision, sans empêcher tous les incidents. Si le découvert revient chaque mois, augmenter son plafond ne règle pas le déséquilibre : mieux vaut examiner le budget et les solutions d’accompagnement avant que les frais ne deviennent une dépense récurrente.