Logiciel de gestion des immobilisations : choisir sur pièces, pas sur promesses
Un logiciel de gestion des immobilisations doit fiabiliser les amortissements, suivre chaque bien jusqu’à sa sortie et transmettre les bonnes écritures à la comptabilité. Pour choisir entre Sage, EBP, Oxygène ou un module intégré, examinez surtout la reprise de vos données, la liaison comptable et le coût total. Une démonstration sur vos propres opérations sera plus révélatrice qu’une longue liste de fonctionnalités.
Définir votre besoin avant de comparer les éditeurs
Ce logiciel centralise les informations relatives aux biens destinés à servir durablement l’activité. Il suit leur acquisition, leur affectation, leur amortissement éventuel et leur sortie. Dans le plan comptable, les immobilisations relèvent de la classe 2 : corporelles, comme une machine ; incorporelles, comme certains logiciels ; financières, comme des titres ou des dépôts. Toutes ne sont pas amortissables.
L’outil n’est pas obligatoire en tant que tel : ce sont les obligations comptables et fiscales applicables à l’entreprise qui doivent être respectées. Un tableur peut convenir pour quelques biens, si les calculs sont contrôlés et les justificatifs conservés. Il devient moins confortable lorsque les acquisitions, cessions et corrections se multiplient.
Les entreprises relevant des BIC, BNC ou BA peuvent avoir besoin d’un suivi adapté à leur régime. Une activité au réel n’a pas les mêmes exigences qu’une micro-entreprise, où les charges réelles et amortissements ne sont généralement pas déduits individuellement du résultat fiscal. Faites préciser le périmètre nécessaire par votre expert-comptable.
Pour décider de quitter Excel, utilisez une jauge de complexité plutôt qu’un simple nombre de biens : combien de personnes modifient le fichier, combien de rapprochements restent manuels et combien d’écarts réapparaissent à chaque clôture ? Un petit parc réparti entre plusieurs établissements peut exiger davantage de traçabilité qu’un parc plus important, mais homogène. Le signal décisif est la difficulté à expliquer et reproduire les calculs.
Exiger un suivi fiable de l’entrée du bien à sa sortie
Une fiche complète et des amortissements contrôlables
Chaque fiche doit contenir la désignation du bien, sa valeur d’origine, son compte comptable, sa date d’acquisition et sa date de mise en service. Ajoutez les références de facture, le numéro de série, la localisation et la famille d’actifs lorsque ces informations facilitent l’inventaire. La date de mise en service mérite une attention particulière : elle intervient dans le démarrage de l’amortissement comptable.
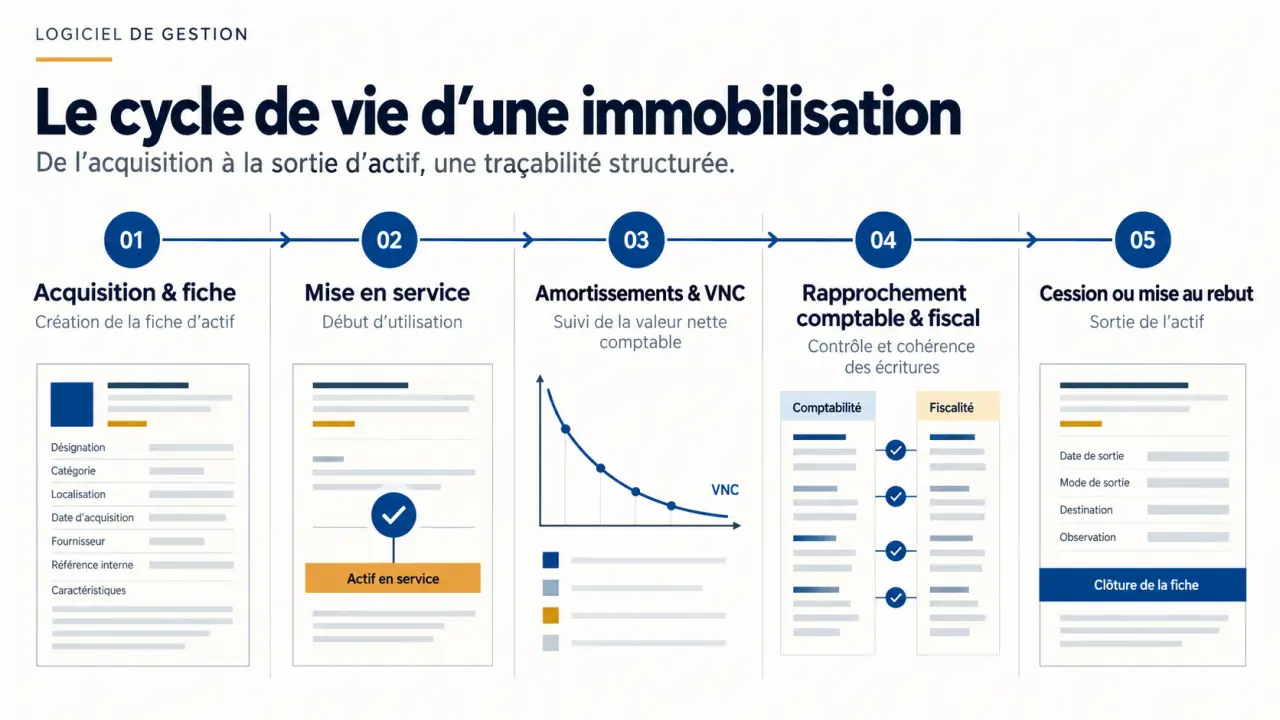
Le logiciel doit calculer les dotations, les amortissements cumulés et la valeur nette comptable (VNC), tout en permettant de vérifier les paramètres retenus. Demandez la gestion du linéaire et, si votre situation le nécessite, du dégressif. L’amortissement dérogatoire traduit un écart entre amortissements fiscal et comptable ; les dispositifs exceptionnels ne s’appliquent que sous conditions. Leur présence dans un menu ne suffit donc pas à justifier leur utilisation.
Vérifiez également les possibilités de révision du plan, de dépréciation et de gestion par composants. Une immobilisation en cours ne doit pas être traitée comme un équipement déjà mis en service. Ces cas doivent pouvoir être suivis sans détourner les champs du logiciel.
Des cessions et mises au rebut sans calcul parallèle
Lors d’une cession, l’outil doit calculer l’amortissement jusqu’à la date pertinente, déterminer la VNC et préparer la sortie d’actif. Le résultat comptable de cession découle de la comparaison entre le prix de vente et cette VNC ; son traitement fiscal peut demander des ajustements distincts.
Testez aussi la mise au rebut et la sortie partielle. Si une partie seulement d’un ensemble est cédée, une fonction d’éclatement permet d’isoler la fraction concernée. Le logiciel doit conserver l’historique et les justificatifs de l’opération, plutôt que simplement supprimer le bien de la liste.
Vérifier la chaîne comptable et fiscale de bout en bout
Une liaison comptable doit se tester, pas seulement se déclarer compatible. Demandez un export des dotations et des écritures de cession vers votre logiciel exact, avec son format, ses journaux et ses comptes. Si les achats sont déjà enregistrés en comptabilité, contrôlez qu’une fonction de transfert ne crée pas de doublons.
Un fonctionnement autonome convient si l’entreprise ou le cabinet échange régulièrement des fichiers. Une intégration plus étroite peut limiter les manipulations, à condition de préciser qui crée les fiches, valide les paramètres et lance les transferts. Les droits utilisateurs et la traçabilité des modifications comptent autant que l’automatisation.
Pour la fiscalité, les tableaux 2054 et 2055 concernent respectivement les immobilisations et les amortissements dans la liasse du réel normal. Ils ne correspondent pas à tous les régimes déclaratifs. Distinguez la production d’états préparatoires, leur reprise dans un logiciel de liasse fiscale et la télétransmission : ces prestations peuvent relever de modules différents.
Enfin, demandez un rapprochement entre le registre des immobilisations et les soldes comptables. Les valeurs brutes, amortissements cumulés et mouvements de l’exercice doivent pouvoir être justifiés. Un état bien présenté ne remplace pas ce contrôle de cohérence.
Comparer Sage, EBP et Oxygène sur un périmètre identique
Le tableau suivant permet de préparer une sélection, sans attribuer aux éditeurs des capacités non vérifiées. Les tarifs et conditions commerciales doivent être confirmés avant commande, notamment la durée couverte par le prix et les services inclus.
| Solution | Éléments à retenir | Points à valider |
|---|---|---|
| Sage | À examiner notamment si votre comptabilité appartient déjà à l’environnement Sage. | Gamme concernée, liaison exacte, reprise historique, hébergement, tarif et modalités de démonstration. |
| EBP Immobilisations ACTIV | Prix d’appel annoncé de 302,40 € HT ; essai gratuit de 30 jours sans engagement ; périmètre annoncé de 1 utilisateur et 5 sociétés. | Périodicité du tarif, maintenance, articulation avec Liasse Fiscale ACTIV et conditions de la version réseau jusqu’à 3 postes. |
| Oxygène de Memsoft | Fonctionnement autonome ou lié à la comptabilité, regroupement par famille, gestion des cessions et éditions, dont les étiquettes. | Tarif, conditions d’essai, formats d’échange et couverture des besoins déclaratifs. |
EBP propose également une démonstration personnalisée et un accompagnement par des revendeurs certifiés. L’éditeur mentionne la réglementation 2002-10 et une méthode simplifiée : faites préciser leur application à vos dossiers, ainsi que la prise en compte des règles en vigueur. Une référence réglementaire affichée ne dispense pas de vérifier le paramétrage.
Pour une PME multi-sociétés, ajoutez à la comparaison les droits par dossier, les accès simultanés et les éditions consolidées nécessaires. Pour une TPE, privilégiez plutôt une saisie rapide, un échange simple avec le cabinet et une assistance accessible.
Faire de l’essai une répétition de votre prochaine clôture
Le meilleur test consiste à reprendre un échantillon représentatif de vos immobilisations. Ne vous limitez pas à créer un bien neuf : la reprise des amortissements antérieurs révèle souvent davantage de difficultés que le calcul d’un nouveau plan.
- Importer un historique : vérifier valeurs brutes, dates, amortissements cumulés et durées restantes.
- Traiter une sortie : contrôler la VNC, le résultat de cession et les écritures proposées.
- Exporter vers la comptabilité : vérifier les comptes, les journaux et l’absence de doublons.
- Préparer les états : rapprocher les éditions avec la comptabilité et les besoins du cabinet.
- Tester la réversibilité : récupérer les fiches, plans et historiques dans des formats exploitables.
Comparez ensuite le coût total : abonnement ou licence, migration, formation, assistance, mises à jour, utilisateurs supplémentaires et modules fiscaux. En cloud comme sur poste local, vérifiez les sauvegardes, la restauration et les conditions d’accès aux données.
Retenez finalement la solution qui permet à votre équipe de produire des chiffres explicables, de corriger une erreur proprement et de clôturer sans ressaisie inutile. C’est sur ces opérations concrètes, plus que sur le nombre de fonctions annoncées, que se mesure la valeur du logiciel.