Distribution de dividendes : un bénéfice ne suffit pas pour pouvoir verser
Une distribution de dividendes permet de verser aux associés une partie des sommes distribuables de la société. Elle suppose un montant juridiquement disponible, une décision régulière et une trésorerie suffisante. Avant de fixer le versement, il faut aussi distinguer le régime fiscal de la société et celui du bénéficiaire : le montant voté n’est pas nécessairement le montant net perçu.
Déterminer ce qui peut réellement être distribué
Le dividende rémunère la détention de parts sociales ou d’actions. Il se distingue du salaire du dirigeant, qui rémunère son travail, et du remboursement d’un compte courant d’associé, qui correspond à une dette de la société. Un bénéfice comptable ne donne donc pas automatiquement droit à un versement.
Calculer le bénéfice distribuable
Le bénéfice distribuable correspond au bénéfice de l’exercice, diminué des pertes antérieures et des sommes à affecter aux réserves légales ou statutaires, puis augmenté du report bénéficiaire. Certaines réserves disponibles peuvent également être distribuées, à condition de les identifier dans la décision.
Une distribution ne doit pas ramener les capitaux propres sous le capital social augmenté des réserves indisponibles. Le calcul doit donc porter sur l’ensemble de la situation comptable, pas seulement sur la dernière ligne du compte de résultat.
Ne pas confondre résultat et argent disponible
Un bénéfice peut intégrer des ventes dont les clients n’ont pas encore réglé les factures. Avant de distribuer, préparez un prévisionnel intégrant les salaires, impôts, fournisseurs, remboursements d’emprunts et investissements à financer.
Considérez chaque euro conservé comme une brique du fonds de roulement : retirer une partie du mur reste possible, mais pas celles qui soutiennent les échéances à venir. Concrètement, fixez d’abord un plancher de trésorerie couvrant le décalage entre encaissements et décaissements. Le montant distribuable comptablement constitue un plafond juridique, pas un objectif de versement.
Formaliser la décision et respecter le calendrier
La distribution annuelle intervient normalement après l’approbation des comptes et la constatation des sommes distribuables. Les associés ou actionnaires décident de l’affectation du résultat : mise en réserve, report à nouveau ou dividendes. Dans une société unipersonnelle, l’associé unique consigne sa décision dans le registre prévu.
Le délai d’approbation dépend de la forme sociale. Il est notamment de six mois après la clôture en SARL, sauf prolongation judiciaire. En SAS, il faut consulter les statuts plutôt que transposer automatiquement cette règle.
- Préparer les comptes annuels et une proposition d’affectation du résultat.
- Vérifier les statuts, les droits attachés aux titres et les règles de convocation.
- Faire approuver les comptes et voter la distribution par l’organe compétent.
- Établir le procès-verbal, avec le montant global, les sommes prélevées, la répartition et les modalités de paiement.
- Organiser le versement et les déclarations, puis conserver les justificatifs.
La répartition suit en principe les droits des associés dans le capital. Une répartition différente nécessite une base juridique valable et ne peut pas reposer sur une simple préférence du dirigeant. Les clauses privant totalement un associé des bénéfices sont notamment interdites.
Le paiement doit intervenir dans les neuf mois suivant la clôture, sauf prolongation judiciaire. Il se fait généralement en numéraire. Un paiement en nature demande une sécurisation juridique et une valorisation adaptée ; le paiement en actions nouvelles n’est possible que dans les sociétés et conditions qui l’autorisent.
Estimer l’impôt selon la société et le bénéficiaire
À l’impôt sur les sociétés, les bénéfices sont d’abord imposés dans la société : taux normal de 25 %, avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfice sous conditions. Les dividendes ne constituent pas une charge déductible. Leur perception entraîne ensuite une imposition chez l’associé.
Dans une société fiscalement translucide soumise à l’IR, les associés sont généralement imposés directement sur leur quote-part de bénéfice, même sans versement. La mise à disposition ultérieure de bénéfices déjà imposés ne suit donc pas le mécanisme ordinaire des dividendes d’une société à l’IS.
Personne physique : comparer PFU et barème
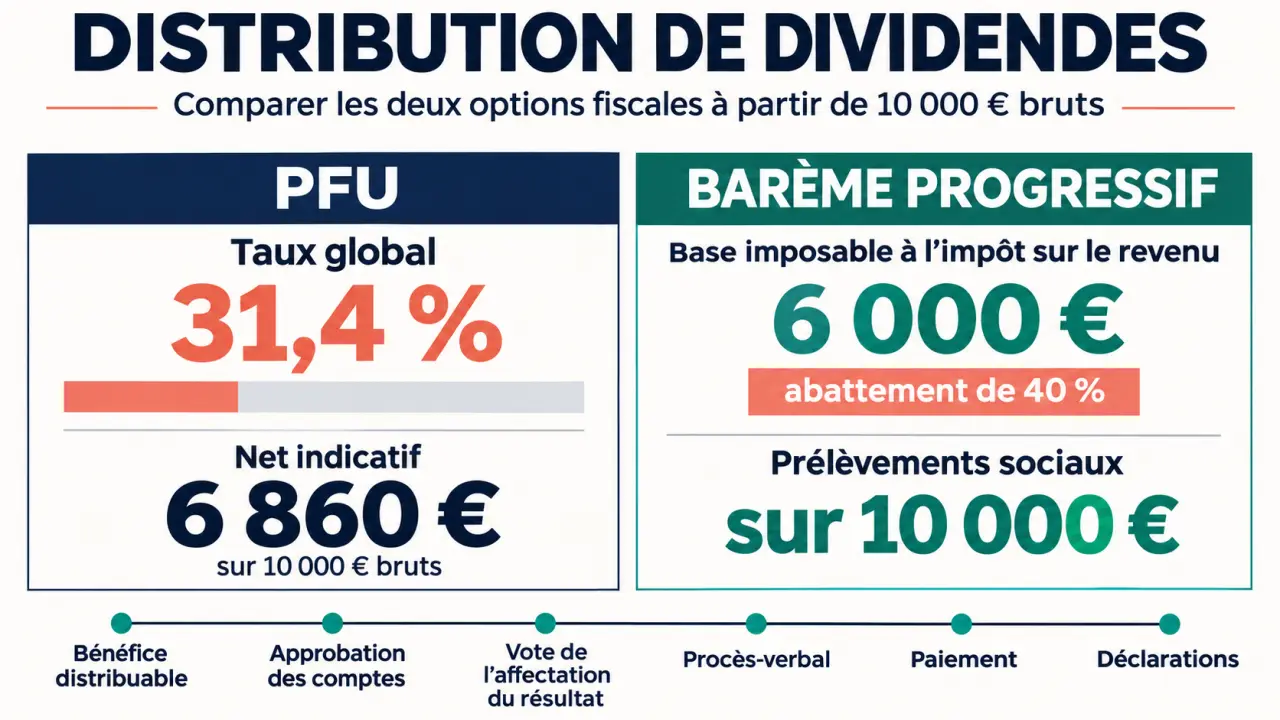
Pour les dividendes ordinaires relevant du régime général en 2026, le prélèvement forfaitaire unique atteint 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Les situations particulières, notamment internationales ou sociales, nécessitent une vérification distincte.
| Point comparé | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire de 12,8 % | Taux résultant des revenus du foyer |
| Abattement de 40 % | Non | Oui, pour les dividendes éligibles |
| Prélèvements sociaux | Sur le montant brut | Sur le montant brut, sans abattement de 40 % |
| Portée du choix | Régime par défaut | Option globale pour les revenus et gains concernés |
Sur 10 000 € bruts, le PFU de 31,4 % laisse 6 860 €, hors contributions supplémentaires éventuelles. Au barème, un dividende éligible bénéficie d’une base imposable à l’IR de 6 000 €, mais les prélèvements sociaux restent calculés sur 10 000 €. La comparaison doit intégrer tous les revenus concernés et la CSG éventuellement déductible.
Personne morale et dirigeant indépendant : deux vérifications spécifiques
Une société associée soumise à l’IS intègre en principe les dividendes dans son résultat imposable. Le régime mère-fille peut, sous conditions, permettre une exonération avec une quote-part de frais et charges de 5 %. Celle-ci peut être ramenée à 1 % dans certaines configurations, notamment d’intégration fiscale.
Pour certains travailleurs non salariés, notamment les gérants majoritaires de SARL, la fraction des dividendes dépassant le seuil légal de 10 % relève des cotisations sociales des indépendants. L’assiette de ce seuil tient notamment compte du capital, des primes d’émission et du compte courant, selon les règles applicables. Un calcul standard du PFU ne suffit alors pas.
Sécuriser les déclarations et les distributions anticipées
Lors du paiement à une personne physique résidente, l’établissement payeur prélève normalement le prélèvement forfaitaire non libératoire de 12,8 % et les prélèvements sociaux. La déclaration et le reversement interviennent généralement au plus tard le 15 du mois suivant. L’information annuelle des bénéficiaires passe notamment par l’imprimé fiscal unique.
Une dispense du seul acompte d’impôt est possible si le revenu fiscal de référence de l’avant-dernière année est inférieur à 50 000 € pour une personne seule ou 75 000 € pour un couple marié ou pacsé. La demande doit parvenir au payeur au plus tard le 30 novembre de l’année précédant le paiement. Elle ne supprime ni l’impôt définitif ni les prélèvements sociaux.
L’associé vérifie ensuite les montants sur sa déclaration de revenus n° 2042. L’acompte déjà prélevé s’impute sur l’impôt définitif. Une inscription en compte courant peut constituer une mise à disposition imposable : l’absence de virement bancaire ne suffit pas à différer l’impôt.
Avant l’approbation annuelle, un acompte sur dividendes exige notamment un bilan intermédiaire certifié par un commissaire aux comptes et faisant apparaître un bénéfice suffisant après les déductions requises. Une simple situation de trésorerie ne remplace pas cette procédure.
Enfin, distribuer des sommes inexistantes ou méconnaître les règles peut conduire à des dividendes fictifs, à une restitution et à la responsabilité des dirigeants. Certaines infractions exposent à cinq ans d’emprisonnement et 375 000 € d’amende. En présence de pertes, de tensions de trésorerie ou d’une répartition inhabituelle, faites valider l’opération avant de voter.