Mutuelle chef d’entreprise : le statut d’abord, les garanties et la fiscalité ensuite
Un président de SAS et un gérant majoritaire de SARL n’ont pas nécessairement accès à la même complémentaire santé. Pour choisir une mutuelle de chef d’entreprise, commencez par votre statut social : un dirigeant assimilé salarié peut accéder au contrat collectif sous conditions, tandis qu’un travailleur non salarié s’oriente généralement vers une couverture individuelle. Les garanties, la protection familiale et les avantages fiscaux viennent ensuite.
Identifier votre statut avant de demander un devis
La complémentaire santé rembourse une partie des dépenses restant après l’intervention de l’Assurance maladie, dans les limites du contrat. L’expression « mutuelle du chef d’entreprise » ne désigne donc pas un régime unique : elle recouvre plusieurs solutions selon votre situation.
Estimer l'économie d'impôt indicative
Saisissez le montant annuel de vos cotisations et votre taux marginal d'imposition pour obtenir une estimation pédagogique.
Économie d'impôt indicative = cotisation annuelle déductible × taux marginal d'imposition
Assimilé salarié ne signifie pas automatiquement salarié au sens du droit du travail. Le mandat social ne constitue pas, à lui seul, un contrat de travail. Cette distinction explique pourquoi l’accès du dirigeant à la couverture collective demande des vérifications particulières.
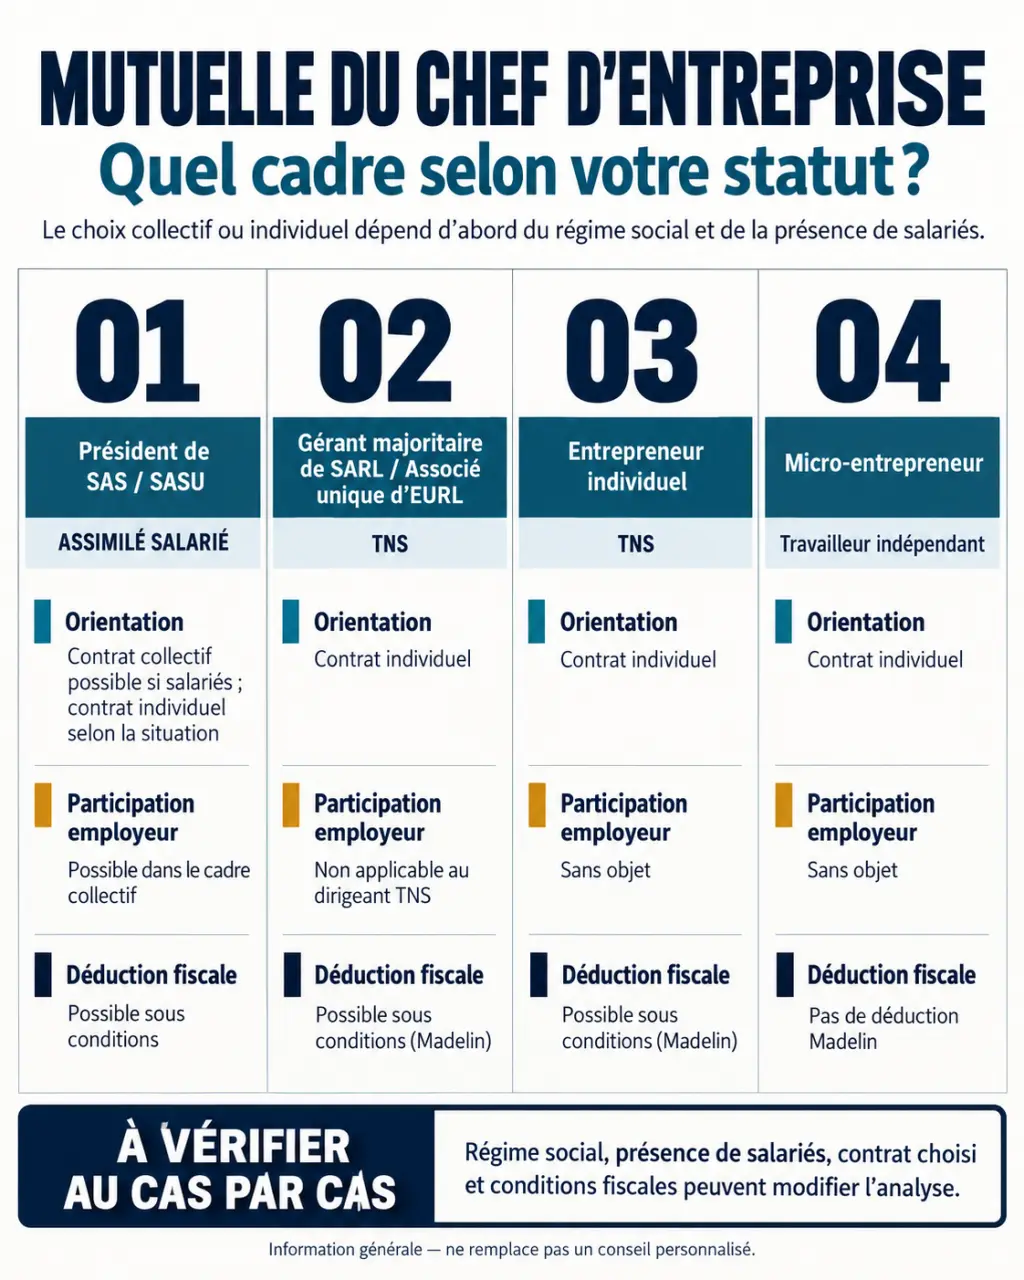
| Situation du dirigeant | Statut social habituel | Solution à examiner |
|---|---|---|
| Président rémunéré de SAS ou SASU, certains dirigeants de SA | Assimilé salarié | Contrat collectif, si les conditions d’affiliation sont réunies |
| Gérant minoritaire ou égalitaire rémunéré de SARL | Assimilé salarié | Contrat collectif sous conditions |
| Gérant majoritaire de SARL, gérant associé unique d’EURL | Travailleur non salarié | Complémentaire individuelle ou mutuelle TNS |
| Entrepreneur individuel, artisan, commerçant, professionnel libéral indépendant | Travailleur non salarié | Contrat individuel adapté à l’activité et aux besoins |
| Micro-entrepreneur | Travailleur indépendant | Contrat individuel, sans déduction Madelin des cotisations réelles |
Ce tableau donne une orientation, pas une qualification juridique définitive. La rémunération, la répartition du capital ou une cogérance peuvent modifier l’analyse. Faites confirmer votre situation par votre expert-comptable avant toute affiliation, notamment lors d’une création ou d’un changement de forme sociale.
Accéder au contrat collectif : une possibilité à formaliser
Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une complémentaire santé collective à leurs salariés, avec des possibilités de dispense encadrées. L’employeur finance au moins 50 % de la cotisation obligatoire. Cette obligation envers les salariés ne rend pas automatiquement obligatoire l’adhésion de tout mandataire social.
Les vérifications pour un dirigeant assimilé salarié
Le dirigeant peut bénéficier du contrat collectif si son statut et les dispositions du régime le permettent. Vérifiez qu’il entre dans la catégorie couverte et que l’acte instituant la complémentaire autorise son rattachement. Une décision de l’assemblée générale, du conseil d’administration ou de l’associé unique peut être nécessaire selon l’organisation de la société.
Conservez le procès-verbal et les pièces justifiant l’affiliation, notamment en prévision d’un contrôle URSSAF. Si vous cumulez un mandat social et un véritable contrat de travail, faites examiner les conséquences de ce cumul : la seule présence d’une fiche de paie ne suffit pas à résoudre toutes les questions.
La solution individuelle pour le travailleur non salarié
Un dirigeant TNS ne bénéficie généralement pas du contrat collectif destiné aux salariés du seul fait qu’il dirige l’entreprise. Il peut souscrire une complémentaire individuelle, éventuellement commercialisée comme « mutuelle TNS ». Cette souscription reste en principe facultative, mais elle permet de limiter les dépenses non couvertes par le régime obligatoire.
Avant de signer, examinez aussi la couverture du conjoint : un rattachement à son contrat collectif peut être possible. Comparez alors le coût supplémentaire, les garanties et les conséquences fiscales plutôt que de multiplier les contrats par réflexe.
Choisir des garanties qui réduisent vraiment votre reste à charge
Le bon contrat n’est pas nécessairement celui qui affiche les pourcentages les plus élevés. Il doit répondre à vos dépenses probables et aux frais importants que vous ne pourriez pas absorber facilement.
- Hospitalisation : honoraires du chirurgien et de l’anesthésiste, forfait hospitalier, chambre particulière et limites de durée.
- Soins courants : consultations de spécialistes, dépassements d’honoraires, analyses et médicaments couverts.
- Dentaire et optique : forfaits, plafonds annuels, renouvellement des équipements et conditions de prise en charge des actes coûteux.
- Services : assistance après hospitalisation, téléconsultation, prévention et soutien psychologique selon les offres.
Lire les remboursements au-delà du pourcentage
Un remboursement exprimé en pourcentage s’applique généralement à la base de remboursement de la Sécurité sociale, et non au prix facturé. Vérifiez si le montant annoncé inclut le remboursement du régime obligatoire. Pour chaque soin prévu, demandez une simulation écrite du reste à charge.
Examinez également les délais de carence, exclusions, plafonds et éventuelles limites par séance. Une garantie élevée peut être moins utile qu’elle ne paraît si elle n’est pas immédiatement accessible ou si son plafond est rapidement atteint.
Protéger la famille sans payer deux fois
Le conjoint et les enfants peuvent être couverts si le contrat le prévoit. Vérifiez le tarif de chaque ayant droit, les conditions d’âge des enfants et les justificatifs demandés. Comparez une formule familiale avec des contrats séparés, notamment lorsque les besoins dentaires ou optiques diffèrent fortement.
Pensez aussi à votre horizon de protection : un enfant qui commence un traitement orthodontique, un conjoint qui quitte son emploi ou une transformation de société peuvent rendre un contrat moins adapté. Demandezz dès maintenant comment ajouter un bénéficiaire ou ajuster les garanties. Cette souplesse évite de choisir uniquement pour la situation du jour.
Enfin, mutuelle et prévoyance ne se remplacent pas : la première rembourse des soins ; la seconde peut protéger les revenus en cas d’arrêt de travail, d’invalidité ou de décès, selon les garanties souscrites.
Comparer le coût annuel et l’avantage fiscal réel
Le prix dépend notamment de l’âge, du lieu de résidence, des bénéficiaires et du niveau de garanties. Sans ces informations, un tarif présenté comme universel serait peu utile. Demandez plusieurs devis établis sur une composition familiale et des garanties comparables.
Raisonnez en cotisations annuelles plus reste à charge prévisible, plutôt qu’en mensualité seule. Une formule moins chère peut coûter davantage si vos spécialistes pratiquent régulièrement des dépassements non couverts.
La loi Madelin : une déduction sous conditions
Pour les TNS éligibles, les cotisations d’un contrat répondant aux conditions du dispositif Madelin peuvent être déduites du bénéfice ou revenu professionnel imposable, dans les limites fiscales applicables. Le régime d’imposition, la situation sociale et l’éligibilité du contrat doivent être vérifiés. La déductibilité des cotisations familiales mérite également une confirmation personnalisée.
À titre illustratif, 1 200 euros par an de cotisations intégralement déductibles, avec un taux marginal d’imposition de 30 %, représentent une économie d’impôt de 360 euros. Ce n’est ni un remboursement de cotisation ni une réduction garantie pour chaque assuré.
Les micro-entrepreneurs ne déduisent pas ces cotisations réelles dans le cadre Madelin : leur régime repose sur un abattement forfaitaire. Faites valider le traitement fiscal par votre expert-comptable et conservez l’attestation annuelle de l’assureur.
Souscrire ou changer de mutuelle sans interruption
Préparez votre justificatif de statut, votre attestation de droits à l’Assurance maladie, les informations des bénéficiaires et votre contrat actuel. Pour une affiliation collective, ajoutez les documents sociaux nécessaires.
- Obtenez le tableau des garanties et les conditions contractuelles complètes.
- Faites confirmer la date d’effet et les délais de carence éventuels.
- Coordonnez la fin de l’ancien contrat avec le début du nouveau.
- Vérifiez ensuite la télétransmission et l’affiliation de chaque bénéficiaire.
Depuis le 1er décembre 2020, les contrats de complémentaire santé concernés peuvent être résiliés sans frais ni pénalité après la première année, sans attendre l’échéance annuelle. Pour un contrat collectif obligatoire, le salarié ne peut toutefois pas décider seul de résilier le contrat de l’entreprise.
Avant de modifier vos garanties, demandez une confirmation écrite des conséquences sur votre engagement : Matmut signale notamment un nouveau délai d’un an lors d’un changement de niveau. Le dernier contrôle doit porter sur la continuité des droits, pas seulement sur l’économie annoncée.