Cumul auto-entrepreneur et retraite : les 3 conditions du cumul intégral
Oui, le cumul entre une activité d’auto-entrepreneur et une pension de retraite est légal. Le point décisif tient à votre situation au moment de la reprise d’activité. Si vous remplissez les conditions du cumul emploi-retraite intégral, vos revenus professionnels ne sont pas soumis à un plafond spécifique. Dans le cas contraire, le cumul reste possible, mais vos revenus peuvent être plafonnés et votre pension réduite temporairement.
Identifier votre régime de cumul avant de créer l’activité
Le cumul emploi-retraite concerne toute personne qui perçoit déjà une retraite et reprend une activité professionnelle, salariée ou indépendante. La micro-entreprise convient notamment aux activités de conseil, de formation, de vente, d’artisanat ou de prestation de services. Les cotisations sociales sont alors calculées en fonction du chiffre d’affaires encaissé.
Testez vos connaissances sur le cumul emploi-retraite
Le cumul intégral : pension et activité sans plafond de revenus
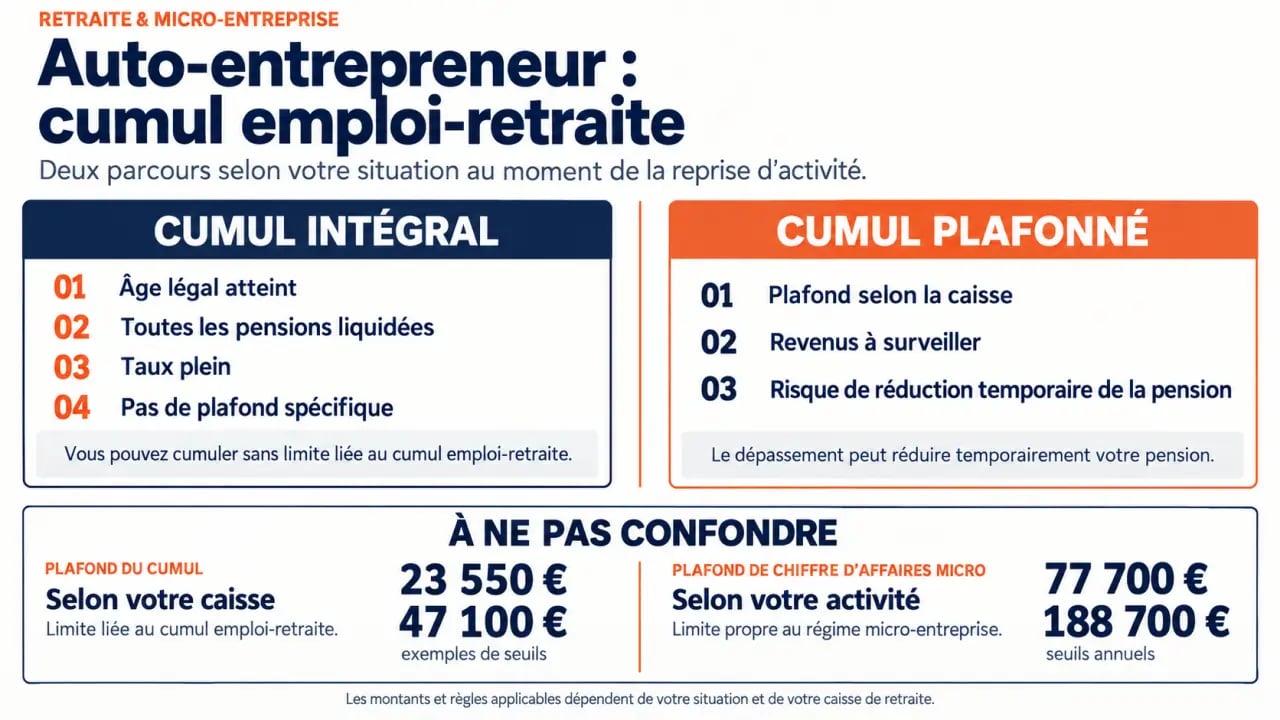
Le cumul intégral, également appelé cumul emploi-retraite libéralisé, permet de percevoir l’intégralité de ses pensions tout en développant une activité de micro-entrepreneur. Aucun plafond spécifique lié au cumul ne s’applique. Pour en bénéficier, trois conditions doivent être réunies : avoir atteint l’âge légal de départ, situé entre 62 et 64 ans selon l’année de naissance ; avoir liquidé toutes ses pensions de retraite de base et complémentaires ; bénéficier d’une retraite à taux plein, soit parce que la durée d’assurance requise est atteinte, soit parce que l’âge du taux plein automatique est atteint.
La liquidation doit être complète. Elle concerne les régimes français, mais aussi les droits acquis à l’étranger ou auprès d’organisations internationales. Une personne ayant eu une carrière morcelée doit donc vérifier qu’aucune pension, même modeste, ne reste en attente. L’absence de liquidation d’un seul droit peut faire basculer le dossier d’un cumul sans plafond vers un cumul plafonné.
Le cumul plafonné : possible, mais à surveiller
Si l’une des conditions du cumul intégral n’est pas remplie, la reprise d’activité reste possible, mais elle relève du cumul emploi-retraite plafonné. Les revenus professionnels et certaines pensions sont alors comparés à un plafond déterminé selon votre régime. En cas de dépassement, la pension peut être réduite, voire suspendue temporairement. Cette réduction ne peut pas excéder 6 mois.
| Situation | Conditions principales | Conséquence sur les revenus d’activité |
|---|---|---|
| Cumul intégral | Âge légal atteint, toutes les retraites liquidées et taux plein | Pas de plafond de cumul |
| Cumul plafonné | Au moins une condition du cumul intégral n’est pas remplie | Plafond applicable selon la caisse et la situation |
Lire les plafonds sans confondre revenus et chiffre d’affaires
Deux plafonds distincts peuvent s’appliquer. Le premier concerne le cumul emploi-retraite plafonné : il encadre les revenus tirés de la reprise d’activité. Le second correspond aux seuils propres au régime de la micro-entreprise : il encadre le chiffre d’affaires hors taxes permettant de rester sous ce régime simplifié.
Les plafonds du cumul emploi-retraite
Pour un retraité relevant de la Cnav en cumul plafonné, le plafond indiqué est de 23 550 €. Pour les professions libérales relevant de la CnavPL, il atteint 47 100 €. Le même montant s’applique dans certaines zones, notamment en zone de revitalisation rurale (ZRR) ou en zone urbaine prioritaire (ZUP). Votre caisse de retraite reste l’interlocuteur compétent pour confirmer le seuil applicable à votre dossier.
Exemple : une ancienne salariée retraitée relevant de la Cnav ouvre une micro-entreprise de secrétariat. Elle peut facturer ses missions, mais doit respecter le plafond de cumul si elle n’a pas réuni les conditions du taux plein et de la liquidation complète. Son chiffre d’affaires ne correspond pas automatiquement au revenu retenu. Il faut distinguer les montants facturés, les règles micro-sociales et le mécanisme de contrôle de la pension.
Les seuils de la micro-entreprise
Pour 2025, le plafond de chiffre d’affaires est de 77 700 € pour les prestations de services et de 188 700 € pour les activités commerciales. Ces seuils ne remplacent pas le plafond éventuel du cumul emploi-retraite. Une activité peut donc rester éligible au régime micro tout en entraînant un dépassement au regard de votre pension.
La bonne méthode consiste à suivre deux montants dans votre prévisionnel : d’un côté, le chiffre d’affaires envisagé et les cotisations associées ; de l’autre, le plafond lié à votre retraite. Cette distinction permet de mesurer l’effet d’une mission supplémentaire sur vos revenus professionnels et sur le versement de votre pension.
Respecter les formalités dès la reprise d’activité
La création de la micro-entreprise suit les formalités habituelles d’immatriculation et de déclaration de l’activité. En parallèle, le retraité doit informer sa caisse de retraite de sa reprise d’activité. Pour les assurés du régime général, la déclaration est adressée à la Cnav, à la Carsat ou, selon le lieu de résidence, à la CGSS ou à la CSS.
Déclarer dans le mois suivant le démarrage
La déclaration doit intervenir dans le mois qui suit le début de l’activité. Elle permet à la caisse d’identifier votre régime de cumul et, si nécessaire, d’appliquer le plafond correspondant. L’absence de déclaration peut entraîner une suspension du versement des pensions, le temps de régulariser la situation.
Préparez les informations utiles : date de début, nature de l’activité, identité de la micro-entreprise, justificatif d’immatriculation et estimation des revenus attendus si la caisse la demande. Conservez une copie de votre envoi et des échanges. Pour retrouver les démarches adaptées à votre régime, consultez la rubrique dédiée sur le site officiel de l’entrepreneuriat ou contactez directement votre caisse.
Attention à la reprise chez le même employeur
La règle des 6 mois vise la reprise d’activité auprès du même employeur après le départ à la retraite. Elle concerne principalement une reprise salariée, mais doit être examinée avec prudence lorsqu’un ancien salarié intervient ensuite pour son ex-employeur sous le statut de micro-entrepreneur. Au-delà des règles de retraite, une relation de sous-traitance ne doit pas dissimuler un lien de subordination. Un contrat clair, une autonomie réelle et plusieurs clients contribuent à sécuriser la situation.
Anticiper cotisations, impôt et activités non éligibles
Le micro-entrepreneur retraité déclare son chiffre d’affaires et paie des cotisations sociales selon le régime micro-social. En principe, l’absence de chiffre d’affaires signifie l’absence de cotisations sociales proportionnelles. L’activité doit toutefois être suivie avec la pension et les recettes du foyer, notamment pour anticiper ses effets fiscaux et sociaux.
Des cotisations qui ne créent pas une retraite supplémentaire
Les cotisations versées au titre de la micro-entreprise ne permettent pas de constituer une troisième retraite. Même si l’activité peut conduire à valider jusqu’à 4 trimestres par an, cette validation ne recalcule pas une pension déjà liquidée. La retraite de base est notamment construite à partir des 25 meilleures années, avec un taux plein correspondant à 50 % du revenu moyen. La reprise d’une activité ne rouvre pas ce calcul.
Sur le plan fiscal, les recettes de la micro-entreprise s’ajoutent à la situation globale du foyer. Selon votre éligibilité, le versement libératoire de l’impôt sur le revenu peut être envisagé. Sinon, les revenus sont imposés selon le régime micro-fiscal applicable. Avant de fixer vos tarifs, évaluez aussi l’effet possible sur votre taux de prélèvement, vos prélèvements sociaux et certaines aides soumises à des conditions de ressources.
Vérifier que votre activité peut relever du régime micro
Le statut n’est pas ouvert à toutes les activités. Sont notamment exclues les opérations soumises à la TVA immobilière, certaines activités immobilières comme celles de marchand de biens ou de promoteur, les activités agricoles relevant de la MSA, ainsi que plusieurs professions réglementées exercées hors Cipav ou Sécurité sociale des indépendants. Les activités juridiques, judiciaires, médicales, d’expertise comptable ou d’artistes-auteurs demandent une vérification particulière avant toute immatriculation.
Avant votre première facture, vérifiez trois points : votre droit au cumul intégral ou plafonné auprès de la caisse, l’éligibilité exacte de l’activité au régime micro et le niveau de chiffre d’affaires compatible avec votre projet. Cette vérification protège votre pension et permet de démarrer l’activité dans un cadre adapté.