Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
Les charges d’une entreprise individuelle comprennent les frais professionnels, les cotisations sociales et les prélèvements fiscaux. Leur montant dépend de votre activité, du régime micro ou réel et de l’imposition à l’IR ou à l’IS. Il n’existe donc pas de pourcentage unique à retirer du chiffre d’affaires pour connaître ce que vous pouvez conserver.
Partir du chiffre d’affaires sans le confondre avec son revenu
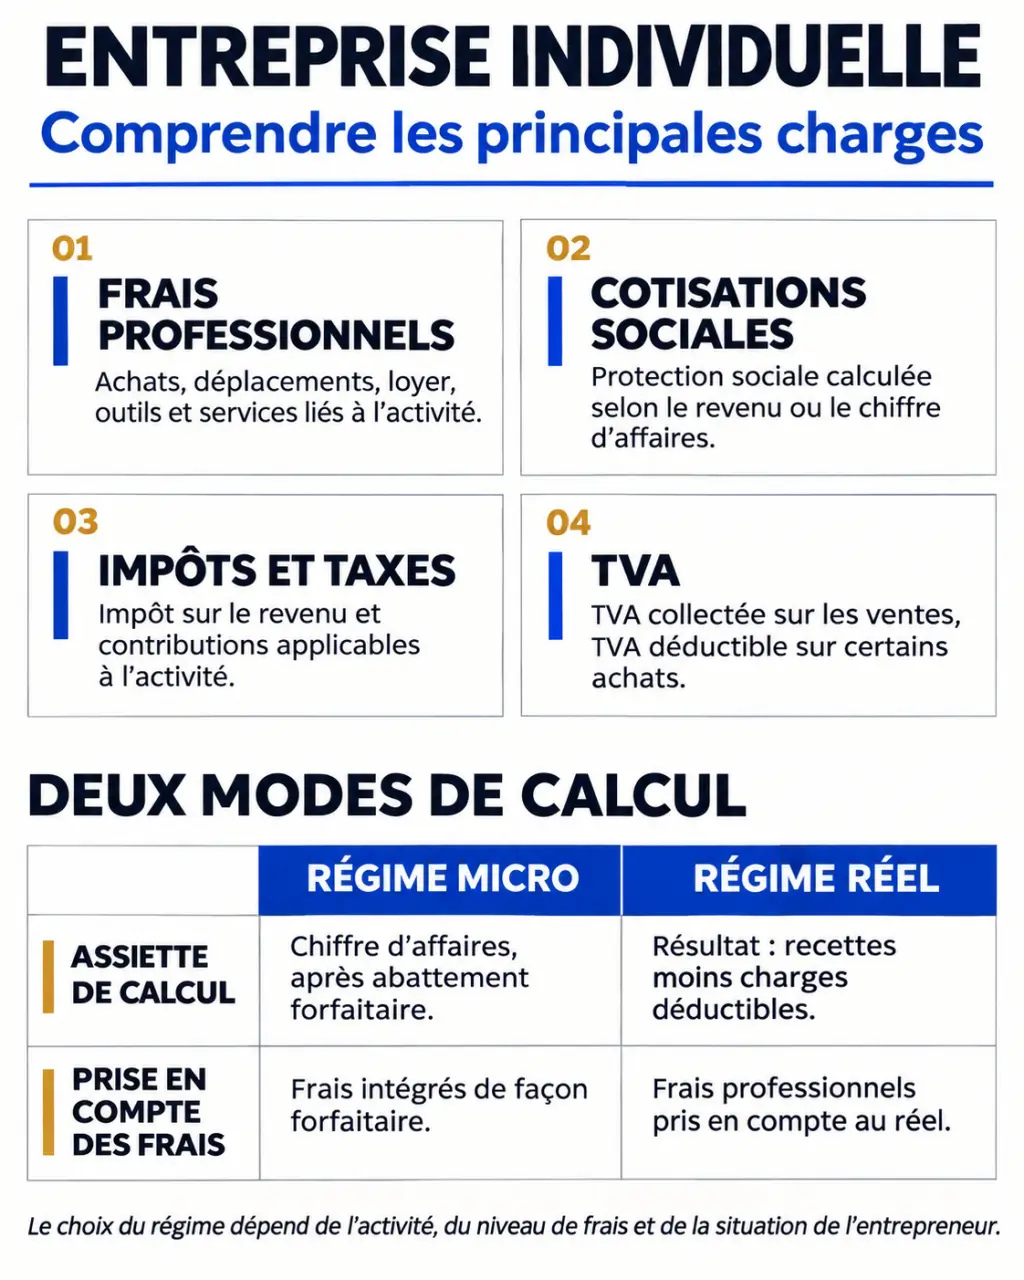
Le chiffre d’affaires mesure les ventes ou prestations réalisées, hors TVA lorsqu’elle est applicable. Ce n’est ni votre bénéfice ni votre revenu disponible. Pour établir un budget fiable, il faut séparer quatre familles de sorties d’argent.
| Famille | Ce qu’elle comprend | Point de vigilance |
|---|---|---|
| Frais professionnels | Achats, local, assurances, logiciels, déplacements, comptabilité | Ils réduisent la trésorerie, même lorsqu’ils ne sont pas déductibles fiscalement. |
| Cotisations sociales | Protection sociale de l’entrepreneur et contributions associées | Leur base dépend du régime et de l’activité. |
| Impôts et taxes | IR ou IS, CFE et, selon la situation, CVAE | Ils ne financent pas les mêmes obligations que les cotisations. |
| TVA | TVA collectée, diminuée de la TVA déductible autorisée | La TVA encaissée pour être reversée n’est pas un revenu. |
Le bénéfice fiscal résulte des règles fiscales applicables à votre régime. Le revenu professionnel retenu pour les cotisations obéit, lui, aux règles de l’assiette sociale : ces deux montants ne sont pas systématiquement identiques. Enfin, le revenu net avant impôt personnel reste distinct de ce que votre foyer pourra effectivement dépenser après impôt sur le revenu.
Micro ou réel : deux façons différentes de calculer les charges
La micro-entreprise n’est pas une forme juridique concurrente de l’entreprise individuelle : c’est un régime simplifié dont peut bénéficier un entrepreneur individuel sous conditions. La comparaison pertinente porte donc sur l’EI au régime micro et l’EI au réel.
En micro-entreprise, les dépenses ne réduisent pas les cotisations
Dans le régime micro-social, les cotisations sont calculées sur le chiffre d’affaires encaissé, avec un taux dépendant notamment de l’activité. Les achats, loyers et autres frais ne sont pas soustraits de cette base. Pour l’impôt sur le revenu, un abattement forfaitaire représentatif des charges remplace la déduction des dépenses réelles.
Les abattements usuels sont de 71 % pour l’achat-revente, 50 % pour les prestations de services relevant des BIC et 34 % pour les activités relevant des BNC, hors régimes particuliers. Ces abattements fiscaux ne sont pas des taux de cotisations sociales. Avec des dépenses élevées, la simplicité du micro peut donc masquer une rentabilité limitée.
Au réel, les frais admissibles réduisent le résultat
Au réel, les dépenses engagées dans l’intérêt de l’activité peuvent être déduites si elles sont justifiées, correctement comptabilisées et admises fiscalement. Cela concerne notamment les assurances professionnelles, honoraires, fournitures, abonnements, loyers et frais bancaires. Un équipement durable peut toutefois devoir être amorti plutôt que déduit immédiatement.
Pour un téléphone, un véhicule ou un local à usage mixte, seule la part professionnelle admissible est retenue. Les frais de véhicule peuvent relever des frais réels ou d’un barème selon les conditions applicables, sans cumul pour une même dépense. Les dépenses personnelles et les prélèvements que vous effectuez pour vivre ne deviennent pas des charges déductibles.
Cotisations sociales : vérifier l’assiette avant le pourcentage
Les prélèvements sociaux comprennent notamment la maladie-maternité, les indemnités journalières, la retraite, l’invalidité-décès, les allocations familiales, la CSG-CRDS et la contribution à la formation professionnelle. Les organismes compétents et les règles diffèrent selon l’activité commerciale, artisanale ou libérale. Les professions libérales réglementées peuvent notamment relever de caisses spécifiques pour leur retraite ; les activités agricoles relèvent de règles propres.
Simulateur officiel du revenu net auto-entrepreneur — Estimez votre revenu net après cotisations et impôts, avec prise en compte de l’Acre et du versement libératoire.
Les repères de 44 % présentés par Blank et de 45 % évoqués par Legalstart sont des estimations générales, pas des taux universels à appliquer au chiffre d’affaires. Le montant dépend de l’assiette sociale, du niveau de revenu, de l’activité, des exonérations et des règles de l’année concernée.
Prévoir les provisions, puis la régularisation
Au réel, les cotisations sont généralement appelées à titre provisionnel avant que le revenu définitif soit connu. Au démarrage, une base forfaitaire peut être utilisée. Après déclaration des revenus réels, les montants sont recalculés : une régularisation peut entraîner un complément à payer ou un ajustement en votre faveur. Une hausse d’activité justifie donc de réviser rapidement votre estimation.
Un faible revenu ou un déficit n’exclut pas certaines cotisations minimales au réel. En micro-social, un chiffre d’affaires nul entraîne généralement l’absence de cotisations proportionnelles, mais la déclaration reste obligatoire ; les droits acquis peuvent être limités. L’ACRE peut réduire temporairement certaines cotisations sous conditions, sans supprimer tous les prélèvements. Vérifiez l’éligibilité, la durée et les formalités applicables à votre création.
IR, IS, TVA et CFE : distinguer les prélèvements fiscaux
Par défaut, l’entreprise individuelle relève de l’impôt sur le revenu. Le bénéfice est imposé dans la catégorie correspondant à l’activité : BIC, BNC ou BA. Au réel à l’IR, laisser de l’argent sur le compte professionnel ne suffit pas à éviter son imposition : c’est le bénéfice imposable qui compte, et non vos seuls retraits.
Une option pour l’IS est possible sous conditions. Elle distingue l’imposition du bénéfice de l’entreprise et celle des sommes perçues personnellement. Elle modifie aussi le calcul social, notamment selon la rémunération et certaines distributions. Le taux normal d’IS est de 25 % ; un taux réduit de 15 % peut s’appliquer aux premiers 42 500 € de bénéfice sous conditions. Cette option mérite une simulation globale, pas une comparaison isolée des taux.
La TVA suit des règles distinctes du régime micro ou réel. Sous franchise en base, vous ne facturez généralement pas la TVA et ne récupérez pas celle de vos achats. Lorsque vous êtes redevable, vous reversez la TVA collectée après déduction autorisée. Vérifiez les seuils et modalités en vigueur avant toute décision.
La CFE peut être due même si vous travaillez à domicile, sous réserve des exonérations, notamment celle de l’année de création. La CVAE concerne certaines entreprises selon leur chiffre d’affaires et les règles applicables. Ne confondez pas seuil de déclaration et seuil de paiement.
Construire une estimation et protéger sa trésorerie
L’Urssaf présente la formule suivante : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Pour connaître votre revenu personnel disponible, il faut ensuite intégrer l’impôt personnel et les décaissements qui ne figurent pas déjà dans les dépenses retenues.
- Estimez le chiffre d’affaires et les encaissements attendus.
- Listez les dépenses, sans oublier les frais annuels et taxes professionnelles.
- Simulez les cotisations selon votre activité et votre régime.
- Évaluez séparément l’impôt et les besoins de trésorerie.
Imaginez chaque encaissement comme une capsule à compartiments : une part pour les dépenses, une pour les cotisations, une pour la fiscalité et seulement le solde pour votre rémunération disponible. Cette ventilation, suivie dans un tableau ou avec des sous-comptes, évite de prendre une réserve de TVA ou de régularisation pour un excédent dépensable.
Le simulateur entreprise individuelle de l’Urssaf permet de partir du chiffre d’affaires ou d’un revenu net souhaité, en distinguant IR et IS. Ses résultats restent indicatifs ; utilisez l’outil dédié si vous relevez du micro-social.
Consultez enfin vos échéanciers : Service-Public décrit des paiements mensuels le 5 ou le 20, ou trimestriels les 5 février, 5 mai, 5 août et 5 novembre pour les situations concernées. Les échéances micro-sociales suivent un calendrier distinct. Vérifiez vos dates dans l’espace Urssaf et votre espace fiscal, puis actualisez votre prévision dès que les revenus changent.