Directeur financier de crise à Marseille : le DAF de transition qui remplace un recrutement de trois mois
Une trésorerie qui se tend, un DAF qui démissionne du jour au lendemain, une banque qui commence à poser des questions gênantes : dans ces situations, l'urgence n'est pas de lancer un recrutement classique qui prendra deux à trois mois avant d'aboutir. Elle est de faire entrer, en quelques jours, un directeur financier capable de reprendre en main le pilotage de la trésorerie et de rassurer les partenaires financiers. C'est précisément le rôle du DAF de gestion de crise à Marseille : un profil opérationnel immédiat, distinct du DAF externalisé généraliste, pensé pour les dirigeants de PME et d'ETI confrontés à une difficulté financière avérée.
Qu'est-ce qu'un directeur financier de gestion de crise ?
Le DAF de crise, aussi appelé DAF de transition ou intervenant en interim management financier, n'a pas vocation à structurer durablement une direction financière comme le ferait un DAF externalisé en temps partagé classique. Sa mission est bornée dans le temps et orientée résultat : stabiliser la situation, restaurer la confiance des partenaires financiers et poser les bases d'un redressement. Il intervient là où un DAF généraliste raisonnerait en mois, lui raisonne en semaines.
DAF de transition, DAF externalisé : des logiques différentes
Le DAF externalisé en temps partagé s'inscrit dans la durée : un jour ou deux par semaine, sur plusieurs mois voire plusieurs années, pour accompagner la croissance d'une entreprise, fiabiliser ses tableaux de bord ou sécuriser ses décisions d'investissement. Le DAF de crise, lui, arrive dans un contexte dégradé, avec un mandat clair et souvent une échéance précise : renégocier un covenant bancaire avant une date butoir, produire un prévisionnel de trésorerie fiable avant un comité de crédit, ou accompagner une procédure de sauvegarde devant le tribunal de commerce. Cette distinction n'est pas qu'une nuance de vocabulaire : elle conditionne le mode de facturation, l'intensité de la mission et le profil recherché, généralement un professionnel ayant déjà mené des redressements ou des procédures amiables.
Un rôle de garant de la continuité d'exploitation
Au-delà des chiffres, le DAF de crise porte une responsabilité souvent sous-estimée : il devient le garant de la continuité d'exploitation aux yeux des tiers. Un fournisseur qui hésite à livrer, un banquier qui envisage de couper une ligne de découvert, un actionnaire qui s'inquiète : tous cherchent un interlocuteur financier crédible qui explique la situation avec des chiffres tenables. Sa seule présence, avant même le premier résultat concret, a souvent un effet stabilisateur sur ces relations.
Quand faire appel à un DAF de crise à Marseille ?
Certains signaux ne trompent pas et doivent déclencher une prise de contact rapide plutôt qu'une réflexion prolongée, qui coûte souvent plus cher que l'intervention elle-même.
Les signaux d'alerte financiers à surveiller
Une trésorerie négative de façon récurrente, et non plus seulement ponctuelle en fin de mois, est le premier signal. Vient ensuite la rupture ou le risque de rupture d'un covenant bancaire, cette clause contractuelle qui impose à l'entreprise de maintenir certains ratios financiers sous peine d'exigibilité anticipée du prêt. La perte d'un client majeur, un défaut de paiement d'un fournisseur stratégique, ou encore une cotation dégradée auprès de la Banque de France sont autant d'événements qui, cumulés, font basculer une difficulté gérable en urgence réelle. Le départ soudain d'un DAF en poste, souvent au pire moment, complète ce tableau : l'entreprise se retrouve sans pilote financier au moment où elle en a le plus besoin.
Anticiper plutôt que subir
La différence entre une crise maîtrisée et une procédure collective subie tient souvent à la rapidité de détection. Un dirigeant qui identifie une tension de trésorerie trois mois avant l'échéance dispose de leviers larges : renégociation, étalement, recherche de financement complémentaire. Le même dirigeant qui attend le mois de l'impayé n'a plus que des options de repli, parfois judiciaires. Le DAF de crise sert autant à agir qu'à anticiper : cartographier les risques de liquidité avant qu'ils ne se matérialisent fait partie intégrante de sa mission.
Externaliser ou recruter en urgence : quelle option choisir ?
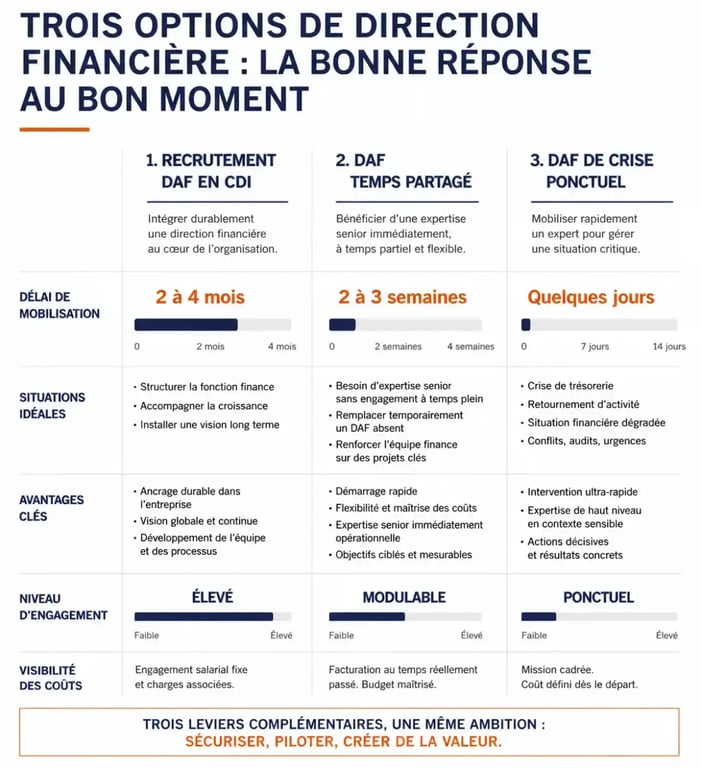
Face à une difficulté financière, trois options s'offrent en pratique à un dirigeant marseillais : recruter un DAF en CDI, faire appel à un DAF externalisé en temps partagé, ou mobiliser un DAF de crise pour une mission ponctuelle. Chacune répond à un besoin différent.
Le formulaire officiel pour saisir le médiateur du crédit — Un service public gratuit qui aide les entreprises en difficulté à renégocier leurs financements bancaires en déposant un dossier en ligne.
| Critère | Recrutement CDI | DAF temps partagé | DAF de crise ponctuel |
|---|---|---|---|
| Délai de mobilisation | 2 à 4 mois | 2 à 3 semaines | Quelques jours |
| Engagement | Long terme, coût fixe élevé | Contrat reconductible | Mission courte, sans engagement long terme |
| Réversibilité | Faible | Moyenne | Élevée |
| Adapté à | Structuration durable | Pilotage récurrent | Urgence, restructuration, absence soudaine |
Le recrutement en CDI reste pertinent pour une entreprise stable qui souhaite structurer durablement sa fonction financière. Mais en situation de crise, le délai de recrutement devient lui-même un facteur aggravant : chaque semaine sans pilotage financier fiable creuse l'écart entre la trésorerie réelle et la trésorerie perçue par les dirigeants. Le temps partagé classique convient à un besoin récurrent mais non urgent. La mission de crise, elle, est taillée pour l'immédiateté et la flexibilité : paiement à la valeur créée, absence d'engagement long terme, capacité à monter en intensité (plusieurs jours par semaine, voire à temps plein) le temps que la situation se stabilise.
Les missions concrètes du DAF en situation de crise
Une mission de DAF de crise suit rarement une trajectoire linéaire, mais certaines actions reviennent systématiquement dans les premières semaines d'intervention.
Fiabiliser le prévisionnel de trésorerie
La première tâche consiste presque toujours à reconstruire un prévisionnel de trésorerie fiable, souvent à la semaine plutôt qu'au mois, pour donner une visibilité précise sur les prochaines échéances critiques. Ce travail s'appuie sur une modélisation financière rigoureuse et sur des indicateurs de décision concrets comme le cash-flow disponible, avant même de rouvrir le business plan dans son ensemble. Sans cette base chiffrée et crédible, aucune négociation avec un partenaire financier n'a de chances d'aboutir.
Renégocier avec les banques et sécuriser les partenaires
Une fois le diagnostic posé, le DAF de crise engage le dialogue avec les banques pour renégocier des échéances, obtenir un moratoire ou solliciter un médiateur du crédit si les discussions bloquent. Il peut également sécuriser un moratoire auprès des fournisseurs les plus exposés, pour éviter qu'un défaut de paiement ponctuel ne dégénère en rupture d'approvisionnement. Dans les situations les plus avancées, il travaille en lien avec un mandataire ad hoc ou accompagne une procédure de conciliation amiable, avant d'envisager, si nécessaire, une procédure de sauvegarde devant le tribunal de commerce.
Construire et piloter le plan de restructuration
Le DAF élabore ensuite un plan de restructuration, ou plan de retournement, qui formalise les actions correctives : réduction de coûts ciblée, cession d'actifs non stratégiques, renégociation de contrats, parfois recherche d'un financement complémentaire. Ce plan ne vaut que s'il est suivi d'un pilotage serré par indicateurs de performance, avec un challenge régulier des plans d'action pour vérifier que les engagements pris sont tenus. C'est souvent sur cette adhésion des créanciers au plan présenté que se joue la réussite ou l'échec de la restructuration.
Il existe un parallèle utile pour comprendre ce travail de pilotage : celui d'un canal qui régule un débit d'eau entre plusieurs bassins. Le DAF de crise ne cherche pas à faire jaillir plus de trésorerie qu'il n'y en a réellement dans l'entreprise ; il ouvre, ferme et calibre les vannes qui existent déjà, entre les encaissements clients, les délais fournisseurs et les lignes bancaires disponibles, pour que le débit reste régulier même quand la source est irrégulière. Cette image aide souvent un dirigeant non-financier à comprendre pourquoi une mission de crise se concentre d'abord sur la circulation des flux plutôt que sur la recherche d'argent nouveau : rétablir un débit maîtrisé résout, dans bien des cas, une part significative de la tension avant même qu'un financement complémentaire ne soit nécessaire.
Pourquoi choisir un DAF qui connaît l'écosystème marseillais
En gestion de crise, la connaissance du terrain local pèse autant que l'expertise financière pure. Un DAF familier du bassin marseillais connaît les pratiques des agences bancaires locales, sait à qui s'adresser chez les experts-comptables partenaires et identifie plus vite les fonds d'investissement susceptibles d'intervenir en soutien. Cette proximité géographique facilite aussi le dialogue avec le tribunal de commerce de Marseille lorsqu'une procédure amiable ou collective doit être engagée, et permet d'obtenir des rendez-vous en présentiel dans des délais que la distance ne permettrait pas.
Cette connaissance du terrain prend également son sens dans les secteurs qui structurent l'économie marseillaise : l'activité portuaire et logistique liée au Grand Port Maritime, la santé, ou encore les technopôles qui concentrent une part croissante des entreprises innovantes de la région. Chacun de ces secteurs a ses propres cycles de trésorerie, ses propres partenaires financiers de référence et ses propres points de fragilité, qu'un DAF généraliste sans expérience locale met plus de temps à identifier.
Combien coûte un DAF de crise à Marseille et sous quel délai intervient-il ?
La question du coût revient systématiquement, et c'est légitime : un dirigeant qui traverse déjà une tension de trésorerie veut savoir ce qu'il engage avant de s'engager. En pratique, la facturation d'une mission de crise se construit sur mesure, en fonction de l'intensité requise (quelques jours par semaine ou une présence quasi permanente) et de la durée prévisible de l'intervention, généralement de quelques semaines à quelques mois. Cette flexibilité contractuelle, sans engagement long terme, distingue justement une mission de crise d'un recrutement classique : le dirigeant ne paie que pour l'intensité réellement nécessaire, et peut ajuster le format au fil de l'avancement.
Le délai de mobilisation constitue l'autre variable déterminante. Là où un recrutement classique de directeur financier s'étale sur plusieurs mois entre la définition du poste, les entretiens et le préavis du candidat retenu, une mission de DAF de crise peut démarrer en quelques jours. Cette rapidité n'est pas un argument commercial secondaire : dans une situation où chaque semaine de flottement aggrave la perte de confiance des partenaires bancaires, c'est souvent le facteur qui détermine si la crise reste gérable ou bascule vers une procédure plus lourde.
Distinguer la recherche d'un prestataire de la recherche d'un emploi
Une précision utile pour qui tape cette recherche : les résultats mêlent parfois des offres de service et des annonces de recrutement pour un poste de directeur financier salarié à Marseille, visibles notamment sur les plateformes d'emploi cadre. Si votre besoin est de faire intervenir un expert externe pour traverser une période difficile, sans ouvrir un poste permanent, la démarche à privilégier est bien celle d'une mission de DAF de crise ou de temps partagé, et non celle d'un recrutement classique. Cette distinction, simple en apparence, évite de perdre du temps sur des canaux qui ne répondent pas au bon besoin au moment où la rapidité compte le plus.